Domain fairleiten.de kaufen?
Wir ziehen mit dem Projekt
fairleiten.de um.
Sind Sie am Kauf der Domain
fairleiten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fairleiten.de kaufen?
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **


Ähnliche Suchbegriffe für Reserven
Top-Angebote
Produkte zum Begriff Reserven:
-
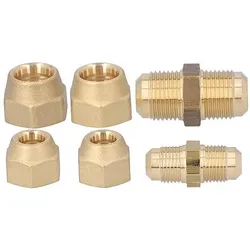
Wolf Verbindungs-Set Kältemittelleitung 10/16mm Verbindung Leitung Zubehör 2484705Wolf Verbindungs-Set für Kältemittelleitung • Zum Verbinden von Kältemittelleitungen mit Bördelanschlüssen Lieferumfang: je 1 x Doppelnippel je 2 x Überwurfmutter Hersteller Art.-Nr. 2484705 Größe 10 x 1 mm + 16 x 1mm Ref.Nr 2484705 Marke Wolf EAN 404501323281569,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
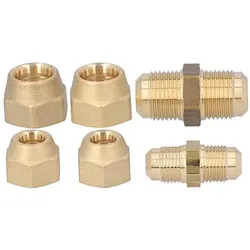
Wolf Verbindungs-Set Kältemittelleitung 6/12mm Verbindung Leitung Zubehör 2485246Wolf Verbindungs-Set für Kältemittelleitung • Zum Verbinden von Kältemittelleitungen mit Bördelanschlüssen Lieferumfang: je 1 x Doppelnippel je 2 x Überwurfmutter Hersteller Art.-Nr. 2485246 Größe 6 x 1 mm + 12 x 1mm Ref.Nr 2485246 Marke Wolf EAN 404501333873969,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Doppelbauer:Museum der Vermittlung, Fachbücher von Angelika DoppelbauerDas Buch beschäftigt sich mit Kulturvermittlung als Beruf. Der Text zeichnet die Geschichte des Arbeitsgebietes nach und versucht, diese in Relation zur Entwicklung der Institution Museum und ihrer Rolle in der Gesellschaft zu setzen. Er beschreibt, wie es zu den unterschiedlichen Bezeichnungen von Museumspädagogik bis Kulturvermittlung kam und widmet sich inhaltlichen Tendenzen und Strömungen im Feld. Die Arbeit befasst sich mit der Etablierung einer eigenständigen wissenschaftlichen Theorie für das Fach der Kulturvermittlung sowie den vorherrschenden Forschungsschwerpunkten und dokumentiert den Prozess der Formulierung eines Berufsbildes. Die Illustrationen stammen von Valerie Tiefenbacher.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Legitimation durch Vermittlung, Fachbücher von Georg WendtOhne herrschaftliche Vermittlung keine herrschaftliche Legitimation. Ob Herzog, Amtmann oder Gerichtsherr: Alle politischen Akteure mussten nach formalisierten Regeln miteinander kommunizieren, um dem Konstrukt Herzogtum Württemberg Bedeutung zu verleihen und den Fortbestand zu sichern. Auf breiter Quellenbasis untersucht die Studie in den Ämtern Kirchheim/Teck, Schorndorf und dem Unteramt Steinheim/Murr das Mit- und Gegeneinander von Gemeinden, herzoglichen Amtleuten und dem Hof in Stuttgart im 16. Jahrhundert. Zu welchen Verwerfungen führten die Vertreibung Ulrichs, die Reformation, der Schmalkaldische Krieg oder die Hungerkrisen in der Herrschaftszeit Herzog Ludwigs auf lokaler Ebene? Inwiefern machte dies politische Innovationen notwendig, die letztlich auch zur Entstehung und Verdichtung frühneuzeitlicher Fürstenherrschaft führten?.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **

Wie berechnet man diese stillen Reserven?
Stille Reserven können auf verschiedene Arten berechnet werden, je nachdem, um welche Art von Vermögenswert es sich handelt. Bei Immobilien können stille Reserven beispielsweise durch den Vergleich des aktuellen Marktwerts mit dem Buchwert ermittelt werden. Bei Unternehmen können stille Reserven durch die Analyse des Firmenwerts, der immateriellen Vermögenswerte und der latenten Steuern berechnet werden. Es ist wichtig, die spezifischen Bewertungsmethoden und -richtlinien für den jeweiligen Vermögenswert zu berücksichtigen. **
Wann müssen stille Reserven aufgedeckt werden?
Stille Reserven müssen aufgedeckt werden, wenn ein Unternehmen seine Bilanz aufstellen muss, beispielsweise am Ende eines Geschäftsjahres. Dies geschieht, um die tatsächliche finanzielle Situation des Unternehmens transparent darzustellen. Stille Reserven können auf verschiedene Weise entstehen, beispielsweise durch eine niedrige Abschreibung von Vermögenswerten. Durch die Aufdeckung von stillen Reserven können potenzielle Investoren oder Gläubiger ein realistisches Bild von der finanziellen Stärke des Unternehmens erhalten. In einigen Fällen kann die Aufdeckung stiller Reserven auch steuerliche Auswirkungen haben. **
Top-Angebote
Produkte zum Begriff Reserven:
-
Stille Reserven, Fachbücher von Peter Suter, Hans Ulrich Reck, Madeleine Schuppli, Thomas SchmutzIn „Stille Reserven“ treffen Werke aus zwei Sammlungen aufeinander: Bilder aus der Kollektion des Basler Künstlers Peter Suter - sie stammen in der Hauptsache von Schweizer Malerinnen und Malern aus den ersten vier Jahrzehnten des 20. Jahrhunderts - werden gemeinsam gezeigt mit Werken des Aargauer Kunsthaus Aarau. Eine künstlerisch motivierte Privatsammlung begegnet einer kunsthistorisch konzipierten öffentlichen Museumssammlung. Arbeiten von Künstlern, die einem breiteren Publikum heute kaum bekannt sind, die ursprünglich weder die populäre Wertschätzung genossen noch den gängigen Mainstreamtendenzen entsprachen, sind hier in dichten Reihen neben bekannten Werken anerkannter und namhafter Künstler zu sehen. Die thematisch gegliederte Zusammenstellung dieses Katalogs ordnet neu. Er entspricht gerade nicht den klassischen kunsthistorischen Präsentationsgewohnheiten, sondern versucht das S.68,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wolf Verbindungs-Set Kältemittelleitung 10/16mm Verbindung Leitung Zubehör 2484705Wolf Verbindungs-Set für Kältemittelleitung • Zum Verbinden von Kältemittelleitungen mit Bördelanschlüssen Lieferumfang: je 1 x Doppelnippel je 2 x Überwurfmutter Hersteller Art.-Nr. 2484705 Größe 10 x 1 mm + 16 x 1mm Ref.Nr 2484705 Marke Wolf EAN 404501323281569,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wolf Verbindungs-Set Kältemittelleitung 6/12mm Verbindung Leitung Zubehör 2485246Wolf Verbindungs-Set für Kältemittelleitung • Zum Verbinden von Kältemittelleitungen mit Bördelanschlüssen Lieferumfang: je 1 x Doppelnippel je 2 x Überwurfmutter Hersteller Art.-Nr. 2485246 Größe 6 x 1 mm + 12 x 1mm Ref.Nr 2485246 Marke Wolf EAN 404501333873969,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
-
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **
-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
Ähnliche Suchbegriffe für Reserven
-
Doppelbauer:Museum der Vermittlung, Fachbücher von Angelika DoppelbauerDas Buch beschäftigt sich mit Kulturvermittlung als Beruf. Der Text zeichnet die Geschichte des Arbeitsgebietes nach und versucht, diese in Relation zur Entwicklung der Institution Museum und ihrer Rolle in der Gesellschaft zu setzen. Er beschreibt, wie es zu den unterschiedlichen Bezeichnungen von Museumspädagogik bis Kulturvermittlung kam und widmet sich inhaltlichen Tendenzen und Strömungen im Feld. Die Arbeit befasst sich mit der Etablierung einer eigenständigen wissenschaftlichen Theorie für das Fach der Kulturvermittlung sowie den vorherrschenden Forschungsschwerpunkten und dokumentiert den Prozess der Formulierung eines Berufsbildes. Die Illustrationen stammen von Valerie Tiefenbacher.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Legitimation durch Vermittlung, Fachbücher von Georg WendtOhne herrschaftliche Vermittlung keine herrschaftliche Legitimation. Ob Herzog, Amtmann oder Gerichtsherr: Alle politischen Akteure mussten nach formalisierten Regeln miteinander kommunizieren, um dem Konstrukt Herzogtum Württemberg Bedeutung zu verleihen und den Fortbestand zu sichern. Auf breiter Quellenbasis untersucht die Studie in den Ämtern Kirchheim/Teck, Schorndorf und dem Unteramt Steinheim/Murr das Mit- und Gegeneinander von Gemeinden, herzoglichen Amtleuten und dem Hof in Stuttgart im 16. Jahrhundert. Zu welchen Verwerfungen führten die Vertreibung Ulrichs, die Reformation, der Schmalkaldische Krieg oder die Hungerkrisen in der Herrschaftszeit Herzog Ludwigs auf lokaler Ebene? Inwiefern machte dies politische Innovationen notwendig, die letztlich auch zur Entstehung und Verdichtung frühneuzeitlicher Fürstenherrschaft führten?.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Yeelight Ultra-Thin intelligente Verknüpfung Schrankleuchte Li (2 Stk.)Schrankleuchten-Set mit zwei Yeelight Ultra-Thin Intelligent Linkage Leuchten, Bewegungs- und Lichtsensoren, 4000K Beleuchtung, 130 lm Lichtstrom und USB-C-aufladbarem Akkubetrieb. Für Schränke, Regale und ähnliche Innenräume entwickelt, aktivieren sich die Leuchten nur im Dunkeln, schalten sich nach 15 Sekunden ohne Bewegung automatisch aus und können einzeln oder in Gruppen gesteuert werden. Set mit 2 Yeelight Schrankleuchten 110° Erfassungswinkel und bis zu 5 m Reichweite Stufenlose Helligkeitsanpassung über Touchpanel AUTO-Modus und ON-Modus Bis zu 6 Monate Laufzeit im AUTO-Modus für eine einzelne Leuchte Magnetische, werkzeuglose Montage mit enthaltenen Metallplatten Schlank, wiederaufladbar und einfach zu platzieren - diese Schrankleuchten bieten praktische automatische Beleuchtung dort, wo Sie sie benötigen.44,91 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Vermittlung als Entzweiung, Fachbücher von Alfred Sch�ferEs sind mögliche und variable Kontexte, Gesichtspunkte oder narrative Rahmungen, in deren Licht etwas als wirklich, vernünftig oder wahr erscheint. Und trotz sozialer oder wissenschaftlicher Stabilisierungsversuche gibt es unter modernen Voraussetzungen kein letztes Kriterium mehr, um wahre von unwahren, adäquate von inadäquaten, richtige von falschen Kriterien für alle verbindlich zu unterscheiden. Die moderne Kontingenz der Kriterien konfrontiert mit unauflösbaren Begründungsproblemen. Diese betreffen nicht nur Fragen unseres Selbstverständnisses oder der sozialen Beziehungen, sondern auch Fragen nach der Bedeutsamkeit unseres Wissens über die Welt. Die Unausweichlichkeit und die Unauflösbarkeit dieser Fragen bestimmen die Philosophie Gerhard Gamms. Sie verweist auf die Unbestimmbarkeit der Subjektivität und auf die Grenzen einer sozialen Verständigung über das ethisch und rational Begründbare. Im Vergleich zu anderen Herangehensweisen, die ebenfalls Verhältnisse von Reflexivität und Kontingenz, von Sozialität und Singularität, von alltäglichem und wissenschaftlichem Wissen oder von Engagement und Begründung verhandeln, versuchen die Analysen Gamms zugleich die Möglichkeiten und Praktiken auszumachen, die ein widersprüchliches Verhältnis von Einheit und Trennung, von sozialer Integration und Entzweiung, von Begründung und Abgründigkeit vorstellbar und lebbar machen. Die Frage nach den Bedingungen einer sozialen Integration, die zugleich deren systematische Grenzen einbezieht, ist ein zentrales Thema der modernen bildungstheoretischen Reflexion. Die Philosophie Gamms erscheint hier bedeutsam, weil sie von den Grenzen einer zugleich notwendigen und kontingenten Begründbarkeit her denkt. Zugleich analysiert sie Praktiken des Umgangs, des Denkens und Urteilens, die einem Ethos der Vernunftkritik verpflichtet sind.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **
-
Wie berechnet man diese stillen Reserven?
Stille Reserven können auf verschiedene Arten berechnet werden, je nachdem, um welche Art von Vermögenswert es sich handelt. Bei Immobilien können stille Reserven beispielsweise durch den Vergleich des aktuellen Marktwerts mit dem Buchwert ermittelt werden. Bei Unternehmen können stille Reserven durch die Analyse des Firmenwerts, der immateriellen Vermögenswerte und der latenten Steuern berechnet werden. Es ist wichtig, die spezifischen Bewertungsmethoden und -richtlinien für den jeweiligen Vermögenswert zu berücksichtigen. **
-
Wann müssen stille Reserven aufgedeckt werden?
Stille Reserven müssen aufgedeckt werden, wenn ein Unternehmen seine Bilanz aufstellen muss, beispielsweise am Ende eines Geschäftsjahres. Dies geschieht, um die tatsächliche finanzielle Situation des Unternehmens transparent darzustellen. Stille Reserven können auf verschiedene Weise entstehen, beispielsweise durch eine niedrige Abschreibung von Vermögenswerten. Durch die Aufdeckung von stillen Reserven können potenzielle Investoren oder Gläubiger ein realistisches Bild von der finanziellen Stärke des Unternehmens erhalten. In einigen Fällen kann die Aufdeckung stiller Reserven auch steuerliche Auswirkungen haben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.